


Manifattura veneta (Unioncamere): settore ancora debole nel terzo trimestre 2024
È la sesta rilevazione consecutiva di contrazione dell’indicatore. A fare il punto l’ultima indagine di VenetoCongiuntura. Bene i comparti alimentari e bevande, carta e stampa, marmo e vetro. Criticità su filiera della moda, metalli, macchine elettriche ed elettroniche, gomma e plastica
I dati del terzo trimestre 2024 dell’attività manifatturiera veneta non mostrano sostanziali cambiamenti rispetto a quanto si è osservato negli ultimi 18 mesi, riconfermando un quadro molto debole dell’attività manifatturiera veneta.Questo quanto emerge da VenetoCongiuntura, l’analisi congiunturale sull’industria manifatturiera realizzata da Unioncamere Veneto su un campione di oltre 2.300 imprese con almeno 10 addetti, cui fa riferimento un’occupazione complessiva di oltre 90.000 addetti.
Nel periodo luglio-settembre 2024, la produzione industriale registra su base congiunturale una variazione destagionalizzata del -0,3% (-7,6% la variazione congiunturale grezza) e su base annua una diminuzione del -1,9%.
È il sesto trimestre consecutivo di contrazione dell’indicatore: se fino a fine 2023 questo poteva essere visto come un normale processo di normalizzazione dopo le significative crescite 2021-2022 post covid, oggi mette in evidenza una debolezza più strutturale del comparto, con differenze accentuate tra i diversi settori.
La distribuzione media dei giudizi della produzione rimane invariata rispetto al trimestre precedente: le imprese interessate da una diminuzione della produzione sono il 45,5% del campione, mentre sono il 39,1% le imprese che dichiarano un aumento. Il 15,5% dichiara una sostanziale stabilità.
Per quanto riguarda la tipologia di beni prodotti la produzione è leggermente aumentata per i beni di consumo (+0,9%), mentre segnano una variazione negativa sia le imprese dei beni di investimento (-5,1%) che dei beni intermedi (-2,8%).
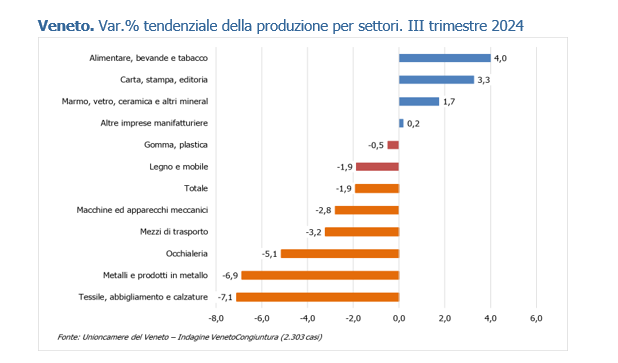
I dati sulla produzione industriale del terzo trimestre dell’anno evidenziano andamenti differenziati fra i settori produttivi, con un ampliamento della distanza tra settori performanti da quelli non performanti. I comparti che hanno evidenziato un aumento della produzione a livello tendenziale sono l’alimentare e bevande (+4%), la carta e stampa (+3,3%) e il marmo e vetro (+1,7%).
I settori che hanno invece registrato le maggiori criticità sono la filiera della moda (-7,1%), che comprende l’abbigliamento, le calzature e la pelletteria, influenzata anche dal rallentamento della domanda, specialmente quella interna (-7,6% gli ordini interni), il comparto dei metalli (-6,9%), delle macchine elettriche ed elettroniche (-5%) e, come era facile attendersi, dei mezzi di trasporto (-3,2%). Infine, le macchine e apparecchi meccanici registrano un calo del -2,8%, negativi ma vicino alla media il legno e mobile (-1,9%) e la gomma e plastica (-0,5%).
Il rallentamento dei livelli produttivi è confermato dal grado di utilizzo degli impianti che scende al 68%, in media del comparto, quando nel 2023 si posizionava al 72%, così come il portafoglio ordini che si attesta a 51 giorni (erano 56 le giornate di produzione assicurate nel 2023, pressoché in linea con il dato pre-Covid).
Per quanto riguarda il livello delle giacenze dei prodotti finiti nel trimestre in esame il 59,1% delle imprese industriali lo ritiene adeguato, il 6,4% del campione valuta le giacenze scarse, ed il 6,6% le ritiene in esubero. Il 28% delle imprese non tiene giacenze in azienda. La distribuzione rimane praticamente invariata rispetto al trimestre precedente.
Gli altri indicatori
Anche l’indicatore relativo alla raccolta ordini dal mercato estero registra una dinamica in netta discesa sia se rapportato con lo stesso periodo dell’anno precedente (-3,4%) sia nel breve periodo (-2,6% la variazione congiunturale destagionalizzata), dopo il leggero rimbalzo dello scorso trimestre che aveva fatto presagire un recupero della produzione.
Negativa anche la domanda dal mercato interno che segna un calo del -1,1% su base tendenziale, confermata anche dalla dinamica trimestrale (-0,3% la variazione congiunturale destagionalizzata). In linea con la dinamica della produzione, la variazione su base annua del fatturato totale evidenzia una diminuzione del -1% (-0,4% la variazione congiunturale destagionalizzata).
Previsioni
Per i mesi autunnali (ottobre-dicembre 2024), il clima di fiducia degli imprenditori nel settore manifatturiero si mantiene positivo, nonostante le numerose incertezze. In particolare, l’attenzione si concentra sulla domanda estera, considerata cruciale in questo periodo dell’anno, poiché i mercati internazionali, a differenza di quello italiano, non subiscono il rallentamento tipico del periodo estivo. I dati raccolti mostrano che il 39% degli intervistati si attende un aumento, il 24% teme una riduzione, mentre un significativo 37% prevede un andamento stazionario o incerto, rivelando una certa preoccupazione.
Alcuni settori si distinguono per il loro elevato scetticismo riguardo alla ripresa della domanda internazionale: in particolare, il 43% degli imprenditori dei mezzi di trasporto prevede una diminuzione nei prossimi mesi, così come il comparto della gomma plastica (46%), influenzato probabilmente dalla dipendenza all’automotive. In questi casi, le aspettative di stagnazione e calo superano quelle di crescita. L’industria dei macchinari, altamente orientata all’export, mostra anch’essa segnali di incertezza: il 36% delle aziende prevede una stabilità negli ordini internazionali, appena superiore al 35% che si attende una crescita, mentre il 29% teme un’ulteriore contrazione.
La diffusione delle tecnologie 4.0 e 5.0
Secondo gli ultimi dati raccolti nel focus di approfondimento dell’indagine relativa al secondo trimestre 2024 quasi il 60% delle imprese manifatturiere del Veneto con almeno 10 addetti ha dichiarato di aver adottato una o più tecnologie. La quota di imprese digitalizzate aumenta nelle imprese di maggiori dimensioni (85%) e in quelle che hanno rapporti con l’estero (73%). Analizzando l’evoluzione del grado di digitalizzazione i dati evidenziano una progressione costante e positiva, nell’indagine del 2017 erano il 33% le imprese che avevano dichiarato di adottare almeno 1 tecnologia. Nei dati di quest’anno emerge anche un aumento della complessità nell’approccio alle tecnologie digitali: oltre la metà delle imprese che adottano tecnologie ne adottano almeno 3, nel 2017 non arrivavano al 15%.


