Prospettive dell’economia italiana: Pil atteso in crescita anche nel 2026
L’Istat, nel documento “Previsioni”, analizza i trend salienti settore per settore: mercato interno, scenari internazionali e quadro occupazionale
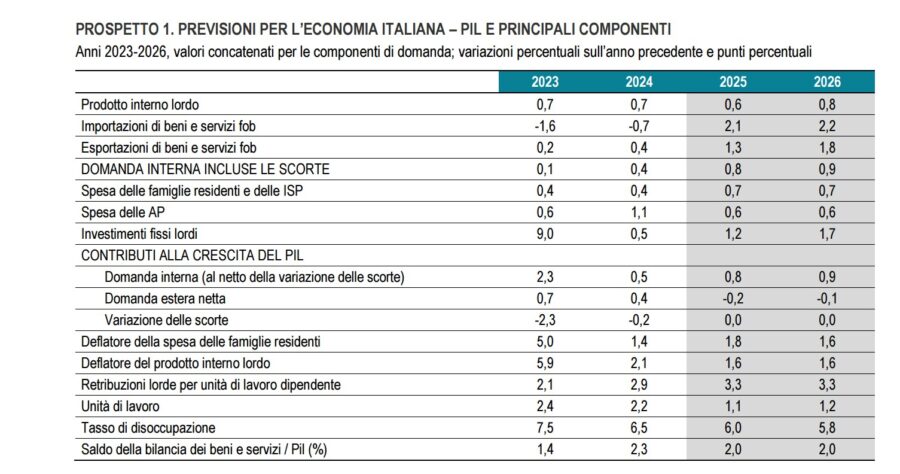
Il Pil italiano è atteso in crescita dello 0,6% nel 2025 e dello 0,8% nel 2026, dopo essere aumentato dello 0,7% nei due anni precedenti. E’ quanto emerge da “Previsioni”, ultima analisi dell’Istat che analizza i trend economici italiani per l’anno in corso e il 2026. Oltre a una panoramica sulla situazione del nostro Paese, l’Istituto approfondisce il quadro internazionale, gli scambi con l’estero e il mercato del lavoro.
LO SCENARIO ITALIANO
L’aumento del Pil, nel biennio di previsione, è sostenuto interamente dalla domanda interna al netto delle scorte mentre la domanda estera netta fornisce un contributo negativo in entrambi gli anni. Lo scenario previsivo per la domanda estera netta sconta l’ipotesi di un’attenuazione nella seconda parte del 2025 del clima di incertezza relativo all’indirizzo della politica commerciale statunitense. L’Istat ipotizza comunque un impatto negativo dei dazi sul commercio mondiale e sulle prospettive di crescita internazionali. I consumi privati continuano a crescere a ritmi moderati ma stabili (+0,7% in entrambi gli anni), da un lato favoriti dalla prosecuzione della crescita delle retribuzioni e dell’occupazione, dall’altro frenati da un incremento della propensione al risparmio. La crescita degli investimenti, nel 2025 (+1,2%), in accelerazione dal +0,5% del 2024, viene favorita dal buon andamento registrato nel primo trimestre per poi segnare nel 2026 una ulteriore leggera accelerazione (+1,7%) in concomitanza con la fase conclusiva del PNRR. L’occupazione, misurata in termini di unità di lavoro (ULA), segnerebbe un aumento superiore a quello del Pil (+1,1% nel 2025 e +1,2% nel 2026), ma in decelerazione rispetto agli anni precedenti a cui si accompagnerebbe un ulteriore calo del tasso di disoccupazione (6,0% quest’anno e 5,8% nel 2026). Dopo la risalita dei prezzi tra la fine del 2024 e i primi mesi del 2025, nel corso dell’anno ci si attende una dinamica più moderata dell’inflazione, favorita dalla discesa dei listini dei beni energetici e dall’indebolirsi delle prospettive di domanda. L’aumento del deflatore della spesa delle famiglie residenti nel 2025 è in linea con tali andamenti (+1,8%), con una nuova leggera riduzione nel 2026 (+1,6%).
IL QUADRO INTERNAZIONALE
L’economia internazionale rallenta, penalizzata dall’elevata incertezza legata al commercio mondiale. Nel 2024 la crescita economica globale (+3,3%) è stata sostenuta da un dinamismo superiore alle attese in Cina e da una performance ancora robusta negli Stati Uniti. Nell’orizzonte di previsione, tuttavia, ci si attende una decelerazione per l’economia mondiale, cui seguirebbe una sostanziale stabilizzazione nell’anno successivo (+2,9% nel 2025 e +3,0% nel 2026). Tale dinamica è penalizzata dall’incertezza alimentata dai continui cambiamenti nella politica commerciale statunitense e dalle forti tensioni geopolitiche.
Sebbene il commercio mondiale nel primo trimestre del 2025 abbia mostrato una dinamica ancora vivace, determinata anche dall’attesa imposizione di restrizioni tariffarie che avrebbe spinto i paesi ad anticipare gli scambi, per il resto dell’anno prevalgono attese di una forte decelerazione. Le più recenti previsioni della Commissione Europea stimano, per il 2025, un significativo rallentamento del commercio mondiale di beni e servizi in volume (+1,8% da +2,9% del 2024), seguito da un parziale recupero nel 2026 (+2,2%).
Le prospettive di rallentamento del ciclo economico internazionale stanno inoltre esercitando una pressione al ribasso sulle quotazioni delle materie prime energetiche (alimentate anche da un aumento dell’offerta).
Le principali economie, in base agli ultimi dati disponibili, hanno registrato nel primo trimestre del 2025 andamenti eterogenei. In Cina il Pil è cresciuto su base congiunturale dell’1,2% (dal +1,6% dei tre mesi precedenti), grazie al buon andamento del settore industriale, delle esportazioni e agli stimoli fiscali e monetari. Il rallentamento della domanda interna cinese e le incerte prospettive commerciali indebolirebbero le attese di crescita per il paese.
Negli Stati Uniti, nel primo trimestre, per la prima volta in tre anni, il Pil ha mostrato una lieve flessione (-0,1% su base congiunturale, dal +0,6% del periodo precedente), generata principalmente dal forte aumento delle importazioni. L’incremento senza precedenti storici dell’applicazione dei dazi sulle importazioni e la notevole incertezza alimentata dalla politica commerciale potrebbero influenzare negativamente le decisioni di consumo delle famiglie e di investimento nei prossimi mesi, Per l’anno in corso, si prevede pertanto un rallentamento dell’economia statunitense (+1,6%, dal +2,8%), con una stabilizzazione del tasso di crescita nel 2026.
Nell’area euro, la dinamica del Pil nel primo trimestre ha segnato un’accelerazione (+0,4% in termini congiunturali, dal +0,2% dei tre mesi precedenti). Nel dettaglio nazionale, si sono registrati incrementi sia in Germania (+0,4% dopo il -0,2% del trimestre precedente), sia in Francia (+0,1% dopo il -0,1% registrato nell’ultima parte del 2024); in Spagna, l’attività economica ha mantenuto invece ritmi superiori alla media (+0,6%, dal +0,7% del quarto trimestre 2024).
Secondo le previsioni della Commissione europea, nel 2025 l’attività economica dell’area euro sperimenterà una crescita pari a quella dell’anno precedente (+0,9%) a cui seguirebbe un’accelerazione nel 2026 (+1,4%).
CONGIUNTURA ECONOMICA NEI PRIMI MESI DEL 2025
Nel primo trimestre del 2025, dopo la debole dinamica della seconda metà dell’anno precedente, il Pil è cresciuto dello 0,3% su base congiunturale (+0,7% su base tendenziale), sintesi di un contributo positivo sia della domanda interna al netto delle scorte (+0,4 p.p.) sia della domanda estera netta (+0,1 p.p.), mentre le scorte hanno fornito un apporto negativo.
Gli investimenti fissi lordi hanno rappresentato la componente più dinamica della domanda interna (+1,6% su base congiunturale) nel primo trimestre 2025.
Dal lato dell’offerta, nel primo trimestre 2025 si sono registrate variazioni congiunturali positive del valore aggiunto nell’industria (+1,2%) e nell’agricoltura mentre i servizi hanno evidenziato un leggero decremento (-0,1%). Nell’industria è risultata leggermente più vivace la dinamica delle costruzioni (+1,4%) rispetto al resto del comparto (+1,1%). Tra i servizi, emerge la forte espansione delle attività artistiche e di intrattenimento (+2,3%); in contrazione, invece, quelle finanziarie e assicurative (-1,4%) e immobiliari (-0,9%).
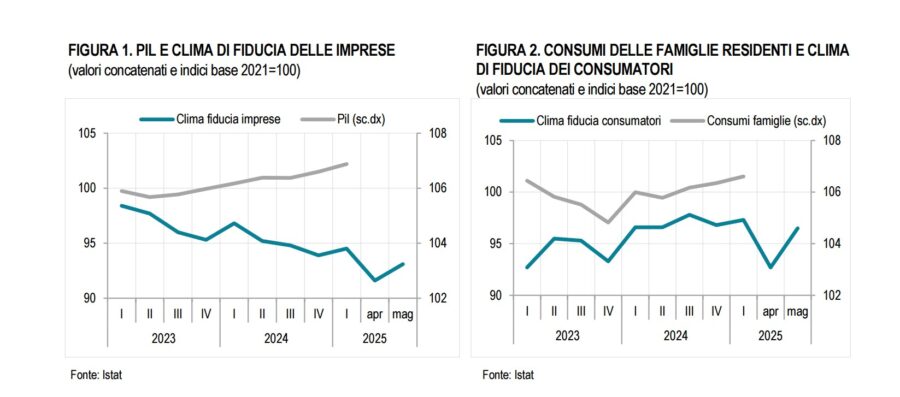
Nei primi quattro mesi del 2025, le informazioni provenienti dalle indagini sul clima di fiducia di consumatori e imprese hanno evidenziato un progressivo peggioramento del sentiment, specie rispetto all’evoluzione dell’economia, solo parzialmente compensato da un miglioramento nel mese di maggio.
Per i consumatori, a maggio l’indice generale mostra un livello inferiore a quello di gennaio (-1,7 punti percentuali); tra le componenti dell’indicatore il deterioramento appare più evidente per il clima economico e quello futuro, meno per il clima personale e quello corrente, a riflesso dell‘elevata incertezza che caratterizza l’evoluzione dello scenario internazionale.
SCAMBI CON L’ESTERO IN AUMENTO
Nel 2024 gli scambi con l’estero, in linea con quanto osservato l’anno precedente, hanno mostrato una crescita modesta: le esportazioni di beni e servizi in volume hanno registrato un incremento dello 0,4 per cento (era pari a +0,2 per cento nel 2023). Tale risultato è stato determinato da una lieve contrazione delle vendite di beni sui mercati esteri, a cui si è contrapposto l’aumento di quelle dei servizi favorito, in particolare, dal buon andamento del comparto turistico. Le importazioni di beni e servizi sono invece risultate ancora in diminuzione, anche se a un tasso più contenuto rispetto all’anno precedente (-0,7%, dal -1,6% del 2023); anche in questo caso, alla contrazione degli acquisti di beni dall’estero, determinati dalla debole dinamica della domanda, si è contrapposto un aumento degli acquisti dei servizi.
Nel complesso, l’incremento delle vendite all’estero di beni e servizi dell’Italia è risultato, nel 2024, inferiore a quello osservato in Francia (+2,5%) e Spagna (+3,1%), ma superiore a quello della Germania, dove le esportazioni hanno subito una flessione (-1,8%).
MERCATO DEL LAVORO, FASE POSITIVA CONTINUA
Nel primo trimestre del 2025 è proseguita la fase positiva del mercato del lavoro, con un incremento congiunturale delle ore lavorate e delle unità di lavoro per il totale dell’economia (+0,7% per entrambe),
Il miglioramento coinvolge tutti i comparti; tuttavia, è più elevato nei servizi e più contenuto nelle costruzioni; la dinamica risulta invece stagnante nell’industria. Ad aprile, si è registrato per il secondo mese consecutivo una sostanziale stabilità del numero di occupati dopo la crescita dei mesi precedenti; il tasso di occupazione, quindi, risulta invariato al 62,7%. In calo il tasso di disoccupazione che si è attestato al 5,9% mentre sono in crescita gli inattivi (+0,3%) con il tasso di inattività che raggiunge il 33,2% (+0,1 punti).
Nel primo trimestre del 2025, il tasso di posti vacanti destagionalizzato, calcolato per l’insieme delle imprese con dipendenti, mostra una diminuzione di 0,1 punti percentuali rispetto al trimestre precedente, raggiungendo il 2,0%.